
أبقى الاتحاد الأوروبي المغرب ضمن قائمة الدول الخاضعة للمتابعة في مجال التعاون الضريبي، بسبب استمرار بعض الالتزامات المرتبطة بالشفافية وتبادل المعلومات المالية، خصوصاً ما يتعلق بنظام التصريح الضريبي حسب كل دولة. ويأتي هذا القرار في وقت خلت فيه القائمة السوداء الأوروبية من أي دولة إفريقية، وفق آخر تحديث اعتمده مجلس الاتحاد الأوروبي يوم 9 أكتوبر 2026.
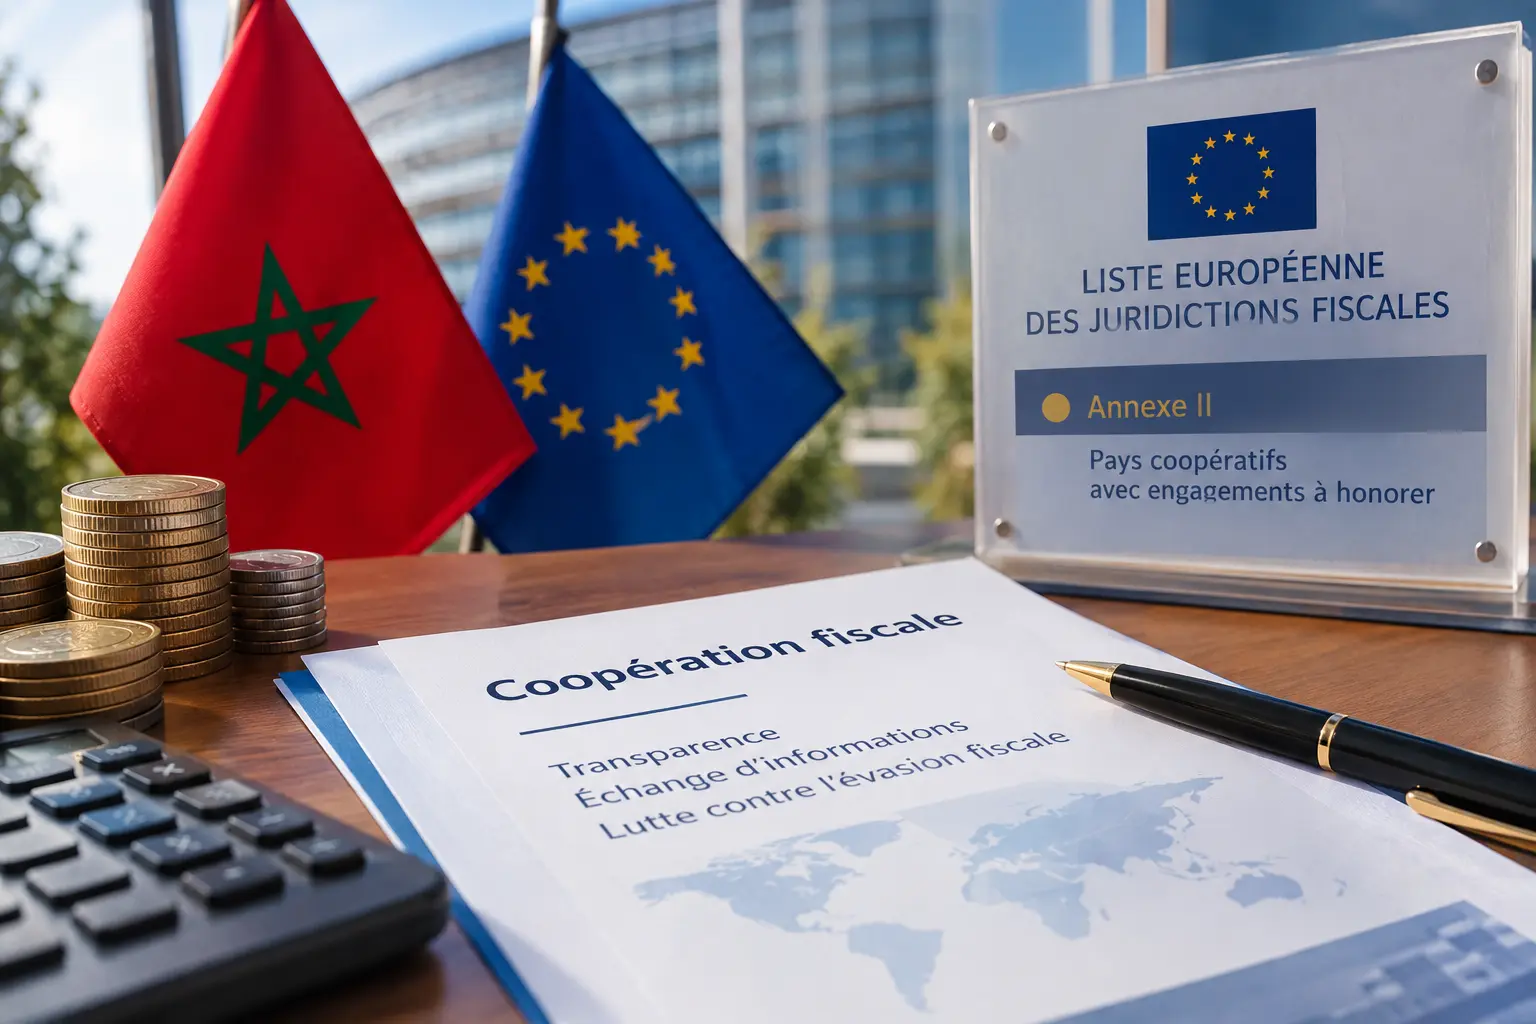
يواجه المغرب مرحلة جديدة من التقييم الأوروبي في مجال التعاون الضريبي الدولي، بعدما قرر مجلس الاتحاد الأوروبي الإبقاء عليه ضمن الملحق الثاني من قائمته الخاصة بالولايات القضائية المعنية بالحكامة الضريبية، في انتظار استكمال الإصلاحات المطلوبة لتطوير آليات الشفافية المالية وتبادل المعلومات المتعلقة بالشركات متعددة الجنسيات.
ولا يعني استمرار إدراج المملكة ضمن هذا الملحق تصنيفها دولة غير متعاونة ضريبياً، إذ يتعلق الأمر بقائمة تضم الدول التي تتعاون مع الاتحاد الأوروبي، لكنها لم تستكمل بعد جميع الالتزامات المرتبطة بالمعايير الدولية المعتمدة في هذا المجال.
ويأتي هذا القرار في إطار المراجعة الدورية التي تجريها المؤسسات الأوروبية لتقييم مدى احترام الدول والشركاء الدوليين لقواعد الشفافية الضريبية ومحاربة التهرب الضريبي وتحويل الأرباح نحو الدول ذات الأنظمة الجبائية التفضيلية.
المغرب خارج القائمة السوداء الأوروبية
أكد التحديث الصادر عن مجلس الاتحاد الأوروبي يوم 9 أكتوبر 2026 استمرار وجود المغرب ضمن الملحق الثاني، المخصص للدول المتعاونة التي لا تزال مطالبة بتنفيذ بعض الإصلاحات الضريبية.
ويختلف هذا التصنيف بشكل جوهري عن الملحق الأول، المعروف بالقائمة السوداء، والذي يضم الدول والولايات القضائية التي لم تستجب للمعايير الأوروبية أو لم تنفذ التزاماتها ضمن الآجال المحددة.
وبحسب المعطيات الرسمية، أصبحت القائمة السوداء الأوروبية تضم ثماني ولايات قضائية، بعد سحب بنما وفيتنام منها، دون وجود أي دولة إفريقية ضمن هذه القائمة.
في المقابل، يضم الملحق الثاني عشر ولايات قضائية، من بينها المغرب وإسواتيني، إلى جانب جزر العذراء البريطانية وبروناي وغرينلاند والأردن والجبل الأسود وبنما وتركيا وفيتنام.
ويعكس استمرار إدراج المغرب ضمن قائمة المتابعة وجود التزامات تقنية وتشريعية لم يتم استكمالها بعد، دون أن يعني ذلك غياب التعاون بين المملكة والسلطات الضريبية الأوروبية.
التصريح الضريبي حسب كل دولة في صلب الالتزامات
يرتبط أبرز التحديات التي يواجهها المغرب بمدى ملاءمة إطاره القانوني الوطني مع نظام التصريح الضريبي حسب كل دولة، المعروف دولياً باسم “Country-by-Country Reporting” أو اختصاراً بـ”C b C R”.
ويأتي هذا النظام في إطار الإجراء الثالث عشر من مشروع مكافحة تآكل الوعاء الضريبي وتحويل الأرباح، الذي طورته منظمة التعاون الاقتصادي والتنمية تحت مسمى “BEPS”.
ويهدف هذا الإجراء إلى تعزيز قدرة الإدارات الضريبية على مراقبة الأنشطة المالية والاقتصادية للمجموعات متعددة الجنسيات، من خلال إلزام الشركات المعنية بتقديم معطيات مفصلة حول توزيع أرباحها ومداخيلها والضرائب التي تؤديها في مختلف الدول التي تزاول فيها أنشطتها.
وتشمل هذه التصريحات، على وجه الخصوص، المعلومات المرتبطة بحجم الإيرادات والأرباح والضرائب المؤداة أو المستحقة، إضافة إلى عدد المستخدمين وطبيعة الأنشطة الاقتصادية التي تمارسها الشركات التابعة للمجموعة الواحدة.
وتساعد هذه البيانات الإدارات الضريبية على تحديد المخاطر المحتملة المرتبطة بتحويل الأرباح بين الفروع والشركات التابعة، خاصة عندما يتم تسجيل جزء كبير من الأرباح في دول تتميز بمعدلات ضريبية منخفضة.
إصلاحات منتظرة قبل التقييم الدولي
وفق الوثائق الأوروبية المتعلقة بالتعاون الضريبي، التزم المغرب بمعالجة أوجه القصور المحددة في إطاره القانوني المرتبط بالتصريح حسب كل دولة، بما يسمح بأخذ الإصلاحات المنجزة بعين الاعتبار خلال عملية المراجعة الدولية المرتقبة في خريف سنة 2026.
وتندرج هذه العملية ضمن آلية التقييم المتبادل بين الدول، المعروفة باسم “Peer Review”، والتي تهدف إلى التحقق من مدى احترام الأنظمة الضريبية الوطنية للمعايير المعتمدة دولياً.
ويرتبط هذا التقييم بمدى ملاءمة التشريعات والإجراءات الوطنية مع متطلبات تبادل المعلومات الضريبية، بما يتيح للسلطات المختصة الحصول على المعطيات اللازمة لتقييم المخاطر المرتبطة بالأنشطة الاقتصادية العابرة للحدود.
ويعد هذا الملف مهماً بالنسبة للمغرب، بالنظر إلى حضور مجموعات اقتصادية دولية تنشط داخل المملكة في قطاعات الصناعة والخدمات والمالية والتجارة.
وتتطلب المعاملات التي تتم بين الشركات التابعة لهذه المجموعات، داخل المغرب وخارجه، توفر معلومات دقيقة تمكن الإدارة الضريبية من تقييم توزيع الأرباح والالتزامات الجبائية المرتبطة بمختلف الأنشطة.
مسار التعاون الضريبي بين المغرب والاتحاد الأوروبي
سبق للمغرب أن استكمل التزامات ضريبية سابقة في فبراير 2021، ما سمح له بمغادرة قائمة المتابعة الأوروبية آنذاك.
غير أن تطور المعايير الدولية المتعلقة بالتصريح الضريبي حسب كل دولة أدى إلى إعادة إدراج المملكة ضمن الملحق الثاني في أكتوبر 2025، إلى جانب دول أخرى تعهدت بتطوير أنظمتها القانونية والإدارية في هذا المجال.
ويبرز هذا المسار الطبيعة المتغيرة لمعايير التعاون الضريبي الدولي، التي تخضع لمراجعات دورية لمواكبة التحولات الاقتصادية وانتشار الأنشطة العابرة للحدود.
كما يعكس أهمية التحديث المستمر للتشريعات الوطنية، حتى تتمكن الدول من الحفاظ على توافقها مع المتطلبات الدولية الخاصة بالشفافية المالية ومكافحة الممارسات الضريبية الضارة.
دول إفريقية تتقدم في التصنيف الأوروبي
أظهر التحديث الأخير لمجلس الاتحاد الأوروبي عدم وجود أي دولة إفريقية ضمن القائمة السوداء الخاصة بالولايات القضائية غير المتعاونة في المجال الضريبي.
وفي المقابل، يوجد المغرب وإسواتيني ضمن الملحق الثاني، مع اختلاف طبيعة الالتزامات المطلوبة من كل منهما.
فبينما يرتبط ملف المغرب بمعايير التصريح الضريبي حسب كل دولة، يتعلق ملف إسواتيني بمراجعة نظام ضريبي تفضيلي مرتبط بمنطقة اقتصادية خاصة، في انتظار استكمال التقييم المختص.
ومن جهة أخرى، توجد دول إفريقية، من بينها بوتسوانا والرأس الأخضر وموريشيوس وناميبيا والسيشل وجنوب إفريقيا وتونس، خارج الملحقين الأول والثاني، وهو ما يعني عدم وجود التزامات معلقة بشأنها ضمن آلية التصنيف الأوروبية الحالية.
وتبرز هذه المعطيات تفاوت تقدم الدول الإفريقية في ملاءمة تشريعاتها مع المعايير الدولية للتعاون الضريبي، في ظل ارتفاع متطلبات الشفافية وتبادل المعلومات المالية.
الاتحاد الأوروبي يعزز مراقبة الأنظمة الضريبية
تعتمد القائمة الأوروبية على مجموعة من المعايير التي تهدف إلى تقييم مستوى التعاون الضريبي للدول والولايات القضائية المعنية.
وتشمل هذه المعايير التبادل التلقائي للمعلومات المتعلقة بالحسابات المالية، وتبادل المعلومات الضريبية بناء على الطلب، ومكافحة الأنظمة الجبائية الضارة، فضلاً عن التحقق من ممارسة الأنشطة الاقتصادية الفعلية.
كما تشمل الالتزام بالمعايير الدولية الرامية إلى منع تآكل الوعاء الضريبي وتحويل الأرباح بين الدول، خاصة من طرف المجموعات الاقتصادية الكبرى.
ويجري الاتحاد الأوروبي مراجعة هذه القوائم مرتين في السنة، بتنسيق مع مجموعة مدونة قواعد السلوك الخاصة بضرائب الشركات، التي تواصل الحوار مع الدول المعنية لتحديد الإصلاحات المطلوبة وتتبع مدى تنفيذها.
ولا يقتصر الهدف من هذه الآلية على تصنيف الدول، بل يشمل أيضاً تشجيع التعاون الدولي وتطوير التشريعات التي تعزز العدالة والشفافية في المجال الضريبي.
فبراير 2027.. موعد حاسم في مسار المتابعة
تكتسي المراجعة الأوروبية المقبلة، المرتقبة في فبراير 2027، أهمية خاصة بالنسبة للمغرب، إذ ستشكل مناسبة جديدة لتقييم مدى التقدم المحرز في تنفيذ الالتزامات المتعلقة بالتصريح الضريبي حسب كل دولة.
وسيكون استكمال الإصلاحات القانونية والإدارية المطلوبة، إلى جانب نتائج التقييم الدولي المرتقب، من العوامل الأساسية التي ستؤخذ بعين الاعتبار عند تحديد وضعية المملكة في التحديث المقبل.
ويمكن أن يساهم نجاح المغرب في الوفاء بالتزاماته في إنهاء وضعية المتابعة ضمن الملحق الثاني، غير أن ذلك يبقى مرتبطاً بنتائج التقييم والقرارات الرسمية التي ستصدر عن المؤسسات الأوروبية المختصة.
كما من شأن تعزيز نظام تبادل المعلومات الضريبية أن يدعم قدرة الإدارة الجبائية المغربية على مراقبة المعاملات الدولية بين الشركات المرتبطة، والحد من مخاطر نقل الأرباح إلى أنظمة ضريبية أقل تكلفة.
ويؤكد استمرار هذا المسار أن الشفافية الضريبية أصبحت عنصراً أساسياً في العلاقات الاقتصادية الدولية، خاصة بالنسبة للدول التي تسعى إلى تعزيز جاذبيتها للاستثمارات الأجنبية وتطوير اندماجها في الاقتصاد العالمي.
وبالنسبة للمغرب، فإن الرهان خلال المرحلة المقبلة يتمثل في استكمال ملاءمة المنظومة القانونية مع المعايير الدولية، بما يعزز التعاون مع الشركاء الأوروبيين ويدعم فعالية الرقابة الضريبية، دون المساس بالتنافسية الاقتصادية للمملكة.
برشيد الحدث | صوت الإقليم ونبض المجتمع
المصادر: مجلس الاتحاد الأوروبي، المفوضية الأوروبية، منظمة التعاون الاقتصادي والتنمية (OCDE).